Une startup tech a besoin de quatre assurances en priorité : la RC Pro, exigée par les grands comptes avant signature, la cyber dès qu’elle traite des données clients, la responsabilité des dirigeants (RCMS), que les investisseurs demandent à la levée de fonds, et la multirisque des locaux. Dès l’embauche d’un salarié, la complémentaire santé collective devient obligatoire.
Ce guide de l’assurance pour startups tech détaille :
- Les assurances à souscrire en priorité, avec leur caractère obligatoire ou non.
- Les prix d’appel et les critères qui font varier la prime.
- Les assurances à prévoir à la première embauche.
Onlynnov, courtier en assurance des startups du numérique, de la santé et de l’électronique depuis 2016, immatriculé à l’ORIAS sous le n° 16 003 770.
🔎 Audit gratuit de vos risques et de vos contrats pour optimiser prix et garanties
Quelles assurances une startup doit-elle souscrire ?
Une startup tech s’expose à quatre familles de risques : la mise en cause par un client (RC Pro), l’incident informatique (cyber), le sinistre sur les locaux (multirisque) et la mise en cause personnelle du dirigeant (RCMS). Pour chaque assurance, il faut savoir ce qu’elle couvre, si elle est obligatoire et à quel moment la souscrire.
Le meilleur rapport prestations / prix du marché
« Super conseils, accompagnement pour bien définir mes besoins, comparer les devis et comprendre précisément les couvertures. Un contrat souscrit avec le meilleur rapport prestations / prix du marché. »

La RC Pro : quand est-elle obligatoire et pourquoi les clients l’exigent-ils ?
La responsabilité civile professionnelle (RC Pro) couvre les dommages causés à des tiers (clients, partenaires, fournisseurs) dans le cadre de l’activité. Elle n’est obligatoire que pour certaines professions réglementées, mais les grands comptes en demandent l’attestation avant de signer.
Un éditeur SaaS, une startup tech ou une entreprise de services a donc intérêt à la souscrire avant son premier contrat client.
⏱️ Devis en 3 min 💰 À partir de 20 € par mois, selon l’activité et les garanties
Pourquoi les clients demandent-ils une RC Pro aux startups ?
Les clients demandent une RC Pro parce qu’elle montre que le fournisseur peut indemniser un dommage sans mettre en péril son activité. Les grands comptes en réclament souvent l’attestation avant de signer, avec des engagements contractuels clairs en cas de litige.
💡 Bon à savoir : même une start-up avec des engagements contractuels solides peut faire face à des réclamations, justifiées ou non. Les frais juridiques, comme les honoraires d’avocats, peuvent être conséquents. Une assurance adaptée couvre ces coûts. La RC Pro inspire confiance et montre à vos partenaires que vous êtes préparé à assumer vos responsabilités professionnelles. Cela facilite les collaborations avec des grands comptes ou des entreprises exigeantes sur la gestion des risques.
Questions fréquentes sur la RC Pro des startups
La RC Pro est-elle obligatoire pour toutes les startups ?
Légalement, la RC Pro n’est obligatoire que pour certaines professions réglementées (service-public.gouv.fr). Dans les faits, de nombreuses entreprises demandent une attestation d’assurance RC Pro avant de signer un contrat, ce qui la rend souvent nécessaire pour vendre à des grands comptes.
Quels frais la RC Pro prend-elle en charge ?
La RC Pro couvre les dommages causés à des tiers (matériels, immatériels et corporels), les frais juridiques liés à votre défense et les indemnités éventuelles. Elle exclut cependant les pénalités contractuelles.
Comment souscrire une RC Pro en ligne ?
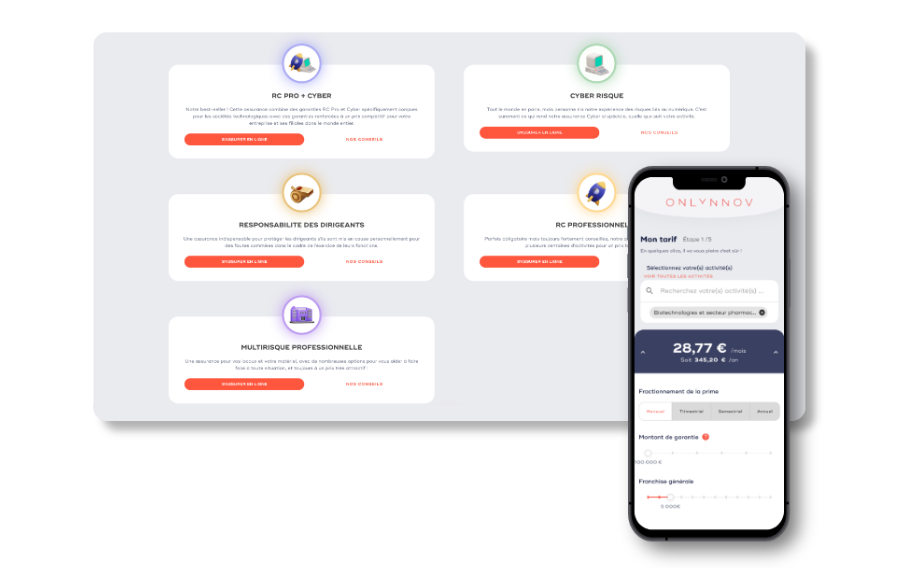
Avec Onlynnov, vous pouvez simuler votre tarif en 3 clics et sans données personnelles. Vous pouvez ensuite générer votre devis, valider votre contrat et recevoir votre attestation d’assurance en 3 minutes. Pour une demande spécifique, vous pouvez contacter directement un de nos experts.

Une startup a-t-elle besoin d’une assurance cyber ?
Une startup qui stocke ou traite des données clients est exposée aux cyberattaques. Une assurance cyber couvre les conséquences financières d’une intrusion, d’un vol ou d’une perte de données : assistance immédiate, restauration des données, perte d’exploitation et responsabilité envers les clients.
⏱️ Devis en 3 min 💰 À partir de 29 € par mois, selon l’activité et les garanties
Pourquoi souscrire à une assurance cyber ?
L’assurance cyber présente un double intérêt. Elle sécurise les relations commerciales, car les clients et les partenaires exigent souvent une couverture cyber dans leurs contrats. Elle réduit aussi l’impact financier d’une cyberattaque, qui génère des frais considérables :
- Récupération des données : des coûts élevés pour restaurer les fichiers critiques.
- Frais de réparation : la remise en état des systèmes compromis.
- Perte d’activité : l’impact financier d’une interruption de service.
Attention : l’assurance cyber ne prend pas en charge les amendes prononcées par les autorités administratives.
Questions fréquentes sur l’assurance cyber des startups
L’assurance cyber est-elle obligatoire pour une startup ?
Non, la loi ne l’impose pas, mais les clients et les partenaires l’exigent de plus en plus dans leurs contrats. Elle devient donc souvent nécessaire pour signer.
Que couvre l’assurance cyber pour une startup ?
L’assurance cyber couvre notamment les attaques par ransomware, le phishing et les attaques DDoS. Elle prend en charge la récupération des données et la remise en état des systèmes, ainsi que les pertes financières dues à l’interruption d’activité. Pour illustrer ces garanties, voici un exemple d’impact d’une cyberattaque sur une entreprise.
Comment souscrire une assurance cyber en ligne ?
Avec Onlynnov, vous pouvez simuler votre tarif en 3 clics et recevoir votre attestation en quelques minutes. Pour des besoins spécifiques, nos experts vous accompagnent.
💡 Pour maîtriser les risques cyber, Onlynnov propose un livre blanc cybersécurité de 50 pages avec des fiches réflexes, co-écrit avec 4 experts : solutions IT, tests d’intrusion, assurance cyber, droit des assurances et sensibilisation des équipes.
Quelle assurance multirisque pour les locaux d’une startup ?
L’assurance multirisque professionnelle protège les locaux, les équipements et les stocks. Elle inclut une garantie de responsabilité locative : en tant que locataire, la startup est couverte pour les dommages causés au bâtiment (incendie, dégât des eaux), ce qui répond à ses obligations vis-à-vis du propriétaire.
Pourquoi souscrire à une assurance multirisque pour votre start-up ?
- Protection des biens : prise en charge des réparations ou du remplacement des biens endommagés.
- Reprise rapide de l’activité : limite l’impact opérationnel en cas de sinistre.
- Adaptée à vos besoins : une couverture ajustée en fonction de la taille de votre entreprise, de la valeur des biens assurés et des risques spécifiques.
RCMS et homme-clé : comment protéger les dirigeants d’une startup ?
Deux assurances protègent une startup autour de ses dirigeants. L’assurance responsabilité des dirigeants, ou RCMS (responsabilité civile des mandataires sociaux), protège le patrimoine personnel des dirigeants en cas de litige lié à la gestion de l’entreprise. L’assurance homme-clé indemnise l’entreprise si une personne dont elle dépend disparaît.
Pourquoi l’assurance responsabilité des dirigeants est-elle importante pour une start-up ?
Les erreurs de gestion peuvent entraîner des accusations d’investisseurs, de partenaires ou de salariés, qui engagent la responsabilité personnelle du dirigeant.
Une startup en phase de cash burn ne peut généralement pas souscrire les produits standard disponibles en ligne, qui excluent cette situation. Elle remplit alors un questionnaire d’assurance adapté, qui analyse sa situation financière pour proposer une couverture sur mesure.
À quoi sert l’assurance homme-clé pour une startup ?
L’assurance homme-clé verse à l’entreprise une indemnité si une personne dont dépend l’activité (fondateur, directeur technique) décède ou devient invalide. Elle compense la perte financière de la startup et finance la réorganisation, par exemple le recrutement d’un remplaçant.
Quelle mutuelle et quelle prévoyance pour une startup dès la première embauche ?
Tout employeur du secteur privé doit proposer une complémentaire santé collective à ses salariés, sauf exceptions, et financer au moins 50 % de la cotisation (fiche service-public sur la complémentaire santé collective, vérifiée le 20 janvier 2026). Pour une startup, la mutuelle se souscrit donc à la première embauche, avec un contrat collectif qui couvre l’ensemble des salariés.
La prévoyance verse un complément en cas d’arrêt de travail, d’invalidité ou de décès. Pour les cadres, elle est encadrée par l’accord national interprofessionnel du 17 novembre 2017. Pour les autres salariés, elle dépend de la convention collective applicable.
Onlynnov propose une assurance frais de santé et prévoyance pour les entreprises technologiques.
Récapitulatif des assurances importantes pour une startup tech
| Assurance | Ce qu’elle couvre | Obligatoire ? | Quand y penser |
|---|---|---|---|
| RC Pro | Dommages causés à des tiers (erreurs, omissions, retards), frais de défense | Seulement pour certaines professions réglementées, mais souvent exigée par les clients | Avant de signer avec les premiers clients |
| Cyber | Ransomware (rançon et négociation), fuite de données, perte d’exploitation | Non, mais souvent exigée par les clients | Quand un client l’exige ou que l’activité dépend du numérique |
| Multirisque professionnelle | Locaux, matériel, stocks, responsabilité locative | Non, mais le bail peut l’exiger | À l’installation dans les locaux |
| RCMS (responsabilité des dirigeants) | Mise en cause personnelle du dirigeant : frais de défense civile et pénale, dommages et intérêts | Non | À tout stade, y compris avant le chiffre d’affaires ou pendant une levée de fonds |
| Homme-clé | Indemnité versée à l’entreprise en cas de décès ou d’incapacité d’une personne essentielle | Non | Dès qu’une personne est indispensable à l’activité |
| Complémentaire santé collective | Frais de santé des salariés, en complément de la Sécurité sociale | Oui, pour tout employeur du secteur privé, avec des dispenses possibles pour certains salariés | Dès le premier salarié |
Ce récapitulatif reste pédagogique : il ne remplace ni un audit de vos risques ni des recommandations personnalisées. Les garanties, les exclusions et les obligations varient selon votre activité, votre stade de développement et vos contrats. Faites analyser votre situation par un courtier avant de souscrire.
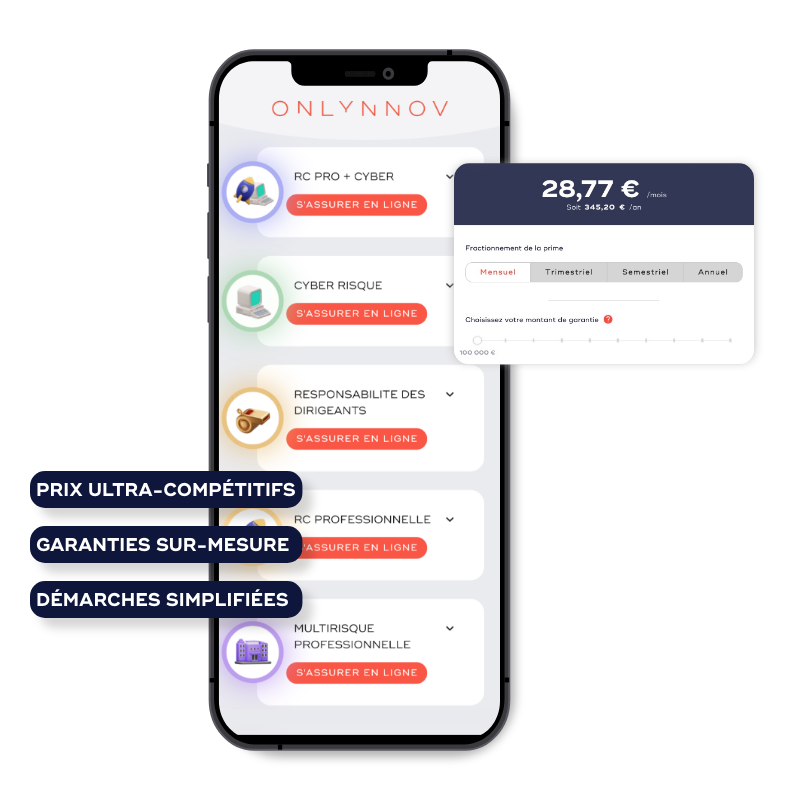
Comment choisir la bonne assurance pour une startup ?
Pour choisir la bonne assurance, une startup suit trois étapes : évaluer ses risques, comparer les offres, puis se faire accompagner par un courtier spécialisé. Cette démarche permet de retenir les garanties utiles à son activité et à son stade de développement.
Comment évaluer les besoins d’assurance de votre startup ?
Pour évaluer ses besoins d’assurance, une startup identifie d’abord ses risques selon son secteur, puis fait réaliser un audit. Un éditeur de logiciel doit surtout se protéger contre les cyberattaques, tandis qu’une entreprise de services est davantage concernée par les erreurs professionnelles.
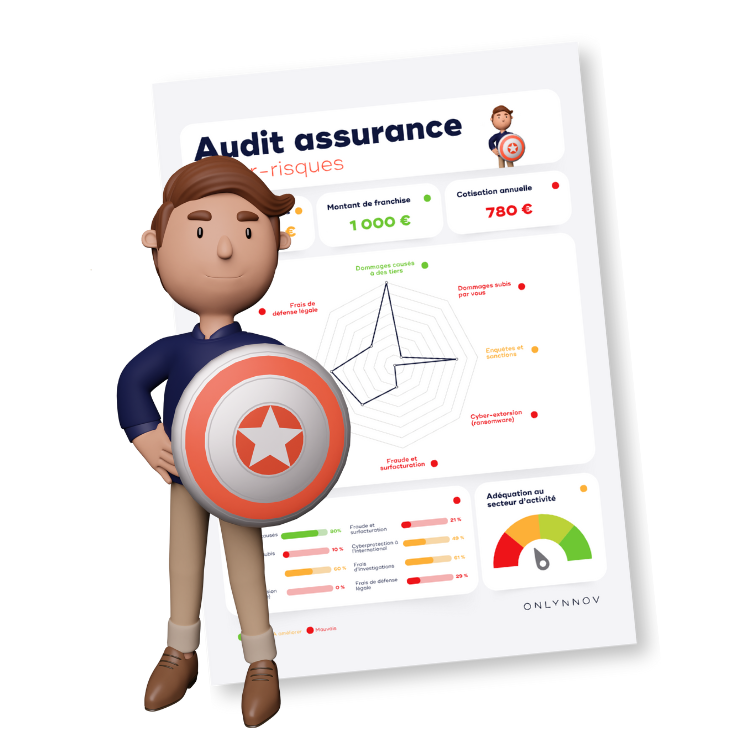
Cet audit d’assurance est un diagnostic qui permet de répondre à des questions clés :
- Quels sont les actifs critiques (données, équipements, collaborateurs) ?
- Quels incidents pourraient perturber votre activité ou vos relations commerciales ?
💡 À noter : un audit complet vous aide à prioriser les garanties essentielles, identifier les éventuelles non-conformités réglementaires et ajuster le meilleur rapport garanties-prix. En phase de croissance, les startups s’exposent à des risques contractuels ou sociaux peu visibles au départ. Une assurance protection juridique dédiée aux startups aide à anticiper ces enjeux, souvent mal couverts par les options standards.
Comment comparer les offres d’assurance pour startups ?
Pour comparer des offres d’assurance, une startup vérifie les exclusions et plafonds de garantie, le rapport qualité/prix et la flexibilité du contrat. Les garanties, les exclusions et les prix varient fortement d’un contrat à l’autre.
Les points à vérifier lors de la comparaison :
- Exclusions et plafonds de garantie : certaines garanties peuvent ne pas inclure des risques spécifiques à votre secteur.
- Rapport qualité/prix : assurez-vous que les prix proposés reflètent réellement les risques couverts et les services fournis.
- Flexibilité des contrats : vérifiez si les garanties peuvent évoluer avec votre startup.
👉🏻 Astuce : en confiant cette étape à un courtier spécialisé, vous optimisez vos dépenses tout en assurant une analyse approfondie des offres.
Pourquoi passer par un courtier spécialisé pour assurer une startup ?
Face à la complexité des offres d’assurance, faire appel à un courtier en assurance comme Onlynnov simplifie votre démarche. En tant qu’expert des entreprises tech, Onlynnov vous propose des solutions sur-mesure pour sécuriser l’activité des startups.
Les avantages d’un courtier pour l’assurance de votre startup :
- Analyse approfondie : identification des garanties nécessaires et évaluation des risques réels.
- Gain de temps : comparaison des offres et sélection des contrats adaptés.
- Obligations d’assurance : vérification de celles qui concernent votre activité.
💡 L’assurance d’une startup tech ne s’improvise pas, et les questions reviennent toujours aux mêmes moments clés. Pour y répondre concrètement, Onlynnov a lancé un podcast entièrement dédié aux dirigeants tech français. Premier épisode disponible : le podcast sur pourquoi un courtier spécialisé change tout pour une startup tech.
Combien coûte une assurance startup et comment la souscrire ?
Une assurance startup coûte à partir de 20 € par mois pour la RC Pro, 29 € par mois pour la cyber et 29 € par mois pour la responsabilité des dirigeants, selon l’activité et les garanties choisies. La souscription se fait en ligne : choix des garanties, ajustement des plafonds, validation et signature. Onlynnov assure les entreprises immatriculées en France.

Quels critères font varier le prix d’une assurance startup ?
Le prix d’une assurance startup dépend de cinq critères : la taille de l’entreprise, le secteur d’activité, la territorialité, le montant des garanties et les options choisies.
- Taille de l’entreprise Le chiffre d’affaires conditionne le niveau de risque.
- Secteur d’activité Les risques d’une startup tech diffèrent de ceux d’une entreprise de services.
- Territorialité Une couverture internationale modifie la prime. ⚠️ Les attestations d’assurance à l’international doivent aussi respecter les exigences des marchés visés.
- Montant des garanties Il doit couvrir vos engagements de responsabilité contractuelle.
- Options Certains contrats incluent des garanties d’office, d’autres les proposent en option.
💡 Bon à savoir : adapter vos garanties à vos besoins réels permet d’optimiser vos coûts sans sacrifier la sécurité de votre entreprise.
Comment obtenir un devis d’assurance startup en 3 minutes ?
Avec Onlynnov, une startup simule son tarif et obtient son devis en ligne en 3 minutes, sans engagement.
- Simulation rapide : estimation personnalisée en moins de 3 minutes.
- Sans engagement : aucune donnée personnelle nécessaire pour démarrer.
- Personnalisation : plus de 10 critères pour ajuster la couverture.
Pourquoi choisir Onlynnov ?
Onlynnov accompagne les startups à chaque étape de leur croissance :
- Un courtier spécialisé dans les entreprises technologiques depuis 2016.
- Des garanties ajustées à chaque étape : amorçage, recrutement, levée de fonds.
- Une ligne directe avec un expert dédié, sans centre d’appel.
Le guide complet pour réussir et sécuriser sa levée de fonds
Un guide complet pour bien se préparer. Pitch deck, term sheet, pacte d’actionnaires, due diligence, expliqués avec pédagogie.
✅ Les conseils de 12 experts du financement
✅ Types de levées, mécanismes financiers et valorisation
✅ Le rôle stratégique de l’assurance
✅ Une checklist post-levée en 17 actions
Questions fréquentes sur l’assurance des startups
Quelles assurances sont obligatoires pour une startup ?
Pour une startup tech sans activité réglementée, la seule obligation légale systématique est la complémentaire santé collective : tout employeur du secteur privé doit la proposer à ses salariés, sauf exceptions, et financer au moins 50 % de la cotisation (service-public.gouv.fr, page vérifiée le 20 janvier 2026). La RC Pro est obligatoire pour certaines professions réglementées, l’assurance automobile pour tout véhicule, la décennale pour le bâtiment. La cyber, la RCMS et la multirisque ne sont pas imposées par la loi, mais les clients, les investisseurs ou les bailleurs les exigent souvent.
Qu’est-ce que la RC Pro pour une startup ?
La responsabilité civile professionnelle (RC Pro) couvre les dommages causés à des tiers (clients, fournisseurs, partenaires) dans le cadre de l’activité, ainsi que les frais de défense en cas de litige. Les grands comptes en demandent souvent l’attestation avant de signer un contrat. Elle exclut les pénalités contractuelles prévues dans les accords avec les clients.
Quelles assurances prendre avant une levée de fonds ?
Avant une première levée, la priorité va à l’assurance responsabilité des dirigeants (RCMS), qui protège le patrimoine personnel des fondateurs si un investisseur, un associé ou un salarié les met en cause. La RC Pro et la cyber sont également importantes, car les attestations sont contrôlées pendant la due diligence.
Quelle assurance cyber choisir pour une startup SaaS ?
Une startup SaaS recherche une assurance cyber qui combine trois blocs : l’assistance immédiate pour identifier les données et les systèmes touchés, la cyber-responsabilité qui indemnise les dommages causés aux clients, et les cyber-dommages qui prennent en charge ses propres pertes (restauration des données, remise en état des systèmes, perte d’activité). Les amendes prononcées par les autorités administratives ne sont pas couvertes.
À quoi sert l’assurance homme-clé pour une startup ?
L’assurance homme-clé verse à l’entreprise une indemnité si une personne dont dépend l’activité (fondateur, directeur technique) décède ou devient incapable de travailler. Elle compense la perte financière de la startup et finance la réorganisation, par exemple le recrutement d’un remplaçant.
La prévoyance est-elle obligatoire pour une startup ?
Pour les cadres, la prévoyance (arrêt de travail, invalidité, décès) est encadrée par l’accord national interprofessionnel du 17 novembre 2017 (Légifrance). Pour les autres salariés, l’obligation dépend de la convention collective applicable.
Combien coûte une assurance pour une startup ?
Le prix dépend de la taille, du secteur, du chiffre d’affaires, de la territorialité et du niveau de garanties choisi. Chez Onlynnov, la RC Pro démarre à 20 € par mois, la cyber à 29 € par mois et la responsabilité des dirigeants à 29 € par mois, selon l’activité et les garanties. La multirisque varie selon la valeur des locaux et du matériel.
Comment bien choisir son assurance quand on est une startup ?
Il faut d’abord lister les risques liés à l’activité (cyber, responsabilité professionnelle, dirigeants), puis choisir des garanties évolutives selon le stade de développement. Un courtier spécialisé compare les offres, repère les exclusions et les plafonds propres à la tech et ajuste le contrat à chaque levée ou recrutement.